Analyse de l'investissement des petites sommes de KBC : est-ce que ça vaut le coup d'arrondir ses montants ? (2026)
Avec le service « Investir ses petite monnaie » de KBC, chaque paiement par carte est arrondi à l'euro supérieur et la différence est investie. Il suffit de l'activer une seule fois pour qu'environ 20 € par mois soient investis sur les marchés sans que tu aies à t'en soucier. Le plus dur, c'est de se lancer, et ce service t'en évite la peine.
Ces centimes n'arrivent pas intacts. KBC prélève 2,5 % à chaque fois que ta petite monnaie est investie, et le fonds qu'elle achète coûte 1,94 % par an. Tu ne peux même pas vendre depuis l'appli. Il faut envoyer un e-mail ou appeler KBC.
Considère donc ça comme un moyen de prendre l'habitude, pas comme un moyen de t'enrichir. Une fois que l'habitude sera bien ancrée, ces mêmes 20 € par mois placés dans un fonds indiciel à faibles frais te permettront de conserver une part bien plus importante de tes gains.
Pour et contre
Avant de nous pencher sur le fonctionnement du produit, examinons rapidement les avantages et les inconvénients de l'investissement de la petite monnaie de KBC :
| Avantages | Inconvénients |
|---|---|
| Tu peux créer des habitudes sans effort : Tu investis sans réfléchir, une véritable victoire comportementale. | C'est cher : KBC prélève des frais d'entrée de 2,5 % sur chaque investissement. Et des frais annuels de 1,94 %, ce qui est bien plus élevé que pour les fonds indiciels ou les ETF. |
| Commence avec des centimes : L'argent rentre automatiquement au fur et à mesure que tu dépenses et le turbo peut accélérer les choses. | Traînée fiscale lors de la vente : 1,32 % de taxe boursière plus 30 % de taxe sur les gains provenant des obligations (fréquent avec les fonds mixtes). |
| Fais une pause à tout moment : Tu gardes le contrôle si l'argent vient à manquer. | Choix limité de fonds : tu es orienté vers un seul fonds géré par KBC, qui est géré activement et qui s'accompagne de frais élevés. |
| Pas de frais supplémentaires liés au plan ni de frais de garde : le plan en lui-même est gratuit (mais les frais sont inclus dans le fonds). | Pas de contrôle ni de visibilité sur ton investissement : Une fois ton plan mis en place, tu ne peux pas changer de fonds. Et tu n'as que peu de visibilité sur la façon dont ta petite monnaie est investie. |
Comment fonctionne "investir votre monnaie" de KBC ?
KBC arrondit tes paiements quotidiens à l'euro supérieur et met la différence de côté. Cela fonctionne pour la plupart des types de paiements : achats par carte, virements, domiciliations, ordres permanents, et même remboursements de prêts. Lorsque ta petite monnaie atteint 10 €, elle est automatiquement placée dans un fonds d'investissement. Si ton compte est à découvert ou si l'arrondi te mettrait dans le rouge, il n'y a pas d'arrondi.
Active-le une fois et chaque paiement par carte est arrondi à l'euro supérieur. Ces centimes sont versés dans un pot d'investissement et, chaque fois qu'il atteint 10 €, KBC achète des parts de fonds pour toi.
En pratique, l'utilisateur moyen finit par mettre de côté environ 0,90 € par jour, soit à peu près 20 € par mois. C'est lent, mais cela permet de prendre l'habitude sans aucun effort.
Tu dois être client de KBC et posséder un compte courant personnel ou joint. La fonction se trouve dans l'appli KBC, et ton plan apparaît le jour ouvrable suivant. Tu peux faire une pause ou arrêter quand tu le souhaites.
Si tu veux aller plus vite, il y a un bouton Turbo qui double ou triple le nombre de tours. Même automatisation, juste un coup de pouce plus important. Cela ne transformera pas des centimes en un pécule du jour au lendemain, mais cela pousse plus d'argent sur les marchés, ce qui est utile si tu essaies de prendre de l'élan.
KBC affirme qu'une majorité de ses investisseurs débutants commencent de cette façon. Il s'agit d'une donnée marketing, à prendre avec précaution, mais elle montre à quel point KBC fait la promotion des tours de table auprès des débutants.
Conclusion : L'investissement à la petite monnaie est d'abord un outil comportemental et ensuite une stratégie d'investissement. C'est une excellente façon de commencer et de rester cohérent. Si ton objectif est une croissance significative à long terme, envisage d'ajouter une contribution mensuelle, surtout si tu tiens à contrôler les coûts.
Ce dans quoi tu investis réellement
Lorsque tu actives le placement de la petite monnaie de KBC, tes centimes ne restent pas en espèces. Une fois qu'ils atteignent 10 €, ils sont utilisés pour acheter un fonds d'investissement KBC lié à ton plan dans l'appli.
La plupart des débutants sont dirigés vers les fonds stratégiques propres à KBC. Ceux-ci sont gérés activement par KBC Asset Management et mélangent des actions, des obligations et parfois d'autres types d'investissements. Ce ne sont pas des fonds indiciels passifs. Les gestionnaires de KBC décident de la répartition de l'argent en fonction de leur propre vision du marché.
Quels sont les fonds proposés par KBC ?
Les fonds sont regroupés par niveau de risque. Tu verras des noms comme "Défensif", "Équilibré" ou "Dynamique". Beaucoup existent également en version "Investissement responsable" (IR), qui appliquent des filtres ESG mais suivent toujours l'approche d'investissement de KBC. Par exemple, un fonds "Dynamic RI" investit généralement environ la moitié en actions et l'autre moitié en obligations, bien que cela puisse changer au fil du temps. Examinons ce fonds.
Exemple : KBC Dynamic Responsible Investing
Le document d'information de KBC sur le fonds KBC Dynamic Responsible Investing (ISIN BE6341934741) explique tout. Et honnêtement, les frais sont très élevés.
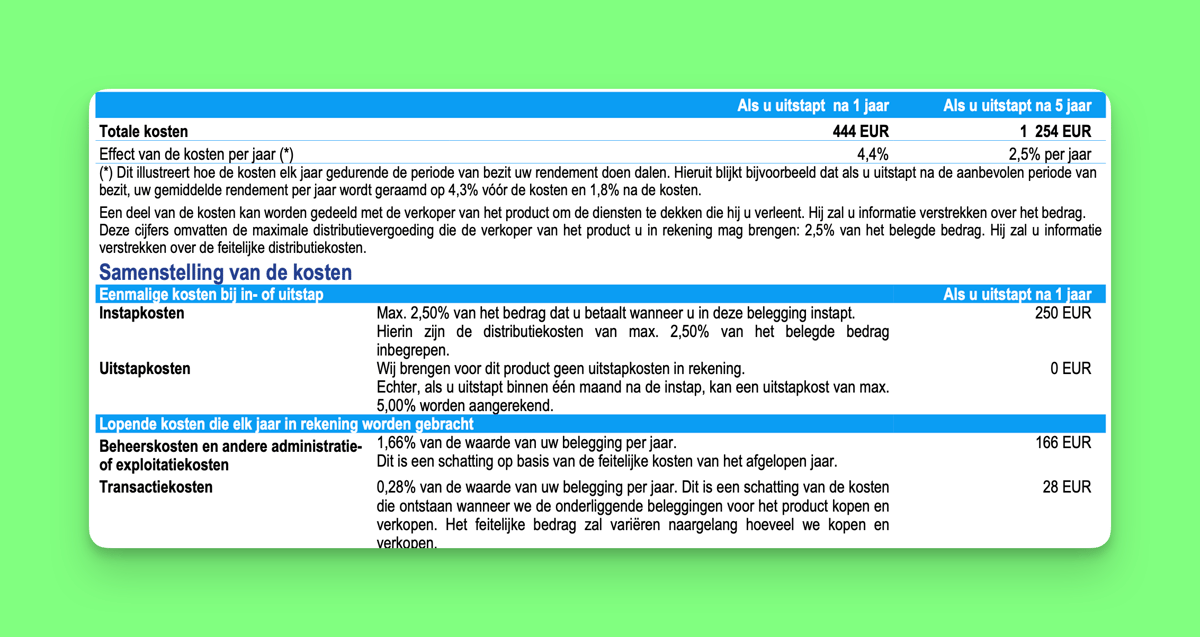
Cela commence par un droit d'entrée élevé. KBC prélève 2,50 % juste pour démarrer. Donc, si tu investis 10 € de ta petite monnaie, 25 centimes iront directement à KBC. Tu veux vendre dans le mois qui suit ? La KBC peut te prélever 5 % supplémentaires en guise de frais de sortie anticipée.
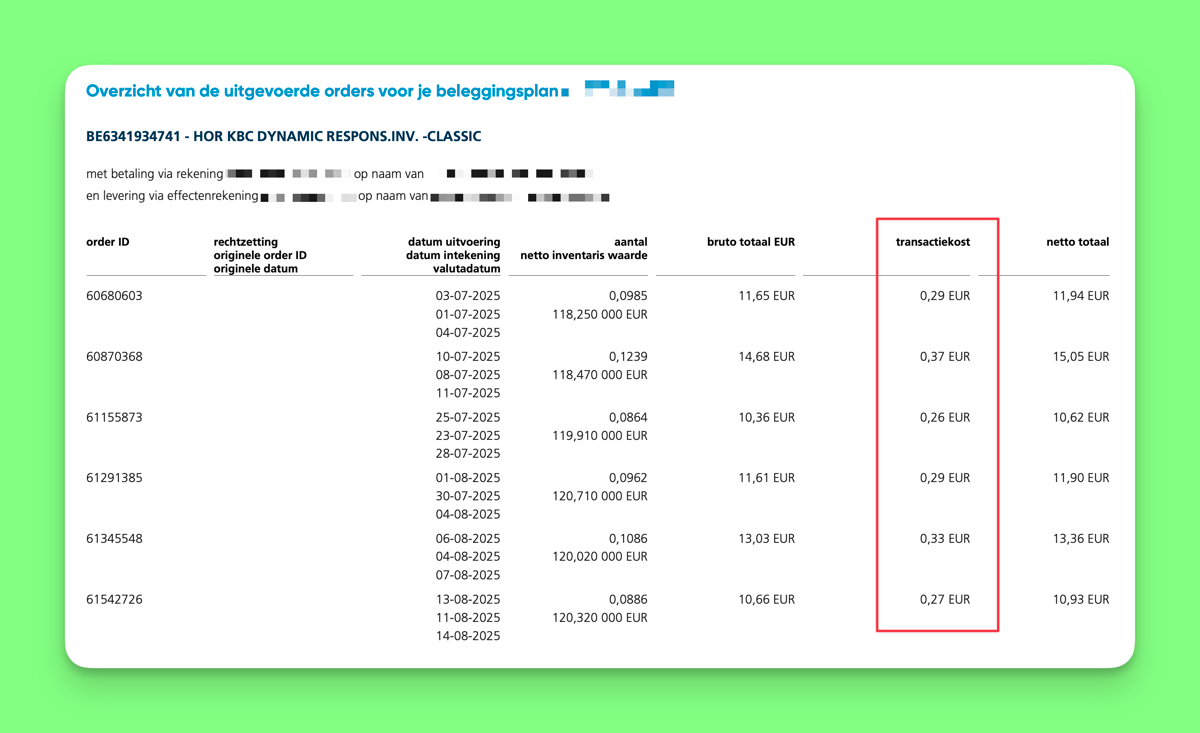
Ensuite, il y a les frais annuels. Le fonds prélève chaque année 1,66 % pour la gestion de ton argent, plus 0,28 % de frais de transaction. Cela fait un total de 1,94 % par an. Cela s'accumule rapidement.
Le propre exemple de KBC le montre clairement. Dans leur scénario de rendement "modéré", un investissement de 10 000 € conduit à :
- 444 € de coûts totaux rien que la première année
- 1 254 € de coûts sur cinq ans
Cela signifie que tu perds 4,4 % la première année, et en moyenne 2,5 % chaque année uniquement en frais.
Et le rendement ? Avant les coûts, ils sont estimés à environ 4,3 % par an. Après les frais, il tombe à seulement 1,8 %. C'est une énorme bouchée, 2,5 points de pourcentage perdus chaque année rien qu'à cause des frais.
Tu peux voir ci-dessous comment le fonds de KBC s'est comporté par rapport à un ETF MSCI All-Country World. Cet indice investit dans plus de 4 000 entreprises à travers le monde. Les ETF qui répliquent cet indice sont bien moins chers, avec des frais de gestion d'environ 0,20 % par an, contre les 1,94 % facturés par KBC. La comparaison n'est pas parfaite, car le fonds KBC investit aussi dans des obligations, mais la grande différence de frais explique en grande partie sa performance moins bonne.
C'est une stratégie d'investissement compliquée. Le fonds est géré activement, vise une répartition 55/45 entre actions et obligations, peut utiliser des produits dérivés et investir dans d'autres fonds KBC. Tu as peu de visibilité sur la destination réelle de ton argent.
Ne confonds pas faible risque et faible coût. Le fonds est étiqueté 3 sur 7 sur l'échelle de risque (moyen-faible). Mais les frais sont tout sauf faibles.
Conclusion : Lorsque KBC elle-même montre qu'un investisseur de 10 000 € peut perdre 1 254 € en frais sur cinq ans, et qu'il doit s'acquitter d'un droit d'entrée de 250 €, il est difficile de considérer qu'il s'agit d'une façon intelligente d'investir. Et si tu investis de petites sommes, comme quelques euros provenant d'une application de pièces détachées, ces frais passent de "pas terrible" à carrément ridicule.
Tu choisis ton niveau de risque
Tu choisis ton niveau de risque dans l'appli KBC, et ils t'attribuent un fonds qui correspond. Ensuite, KBC s'occupe de l'investissement et du rééquilibrage pour toi. Si tu veux plus de détails, tu peux consulter les documents relatifs aux fonds sur leur site.
C'est très simple à utiliser. Tu obtiens un fonds, et KBC s'occupe du reste. C'est parfait pour prendre l'habitude.
Mais tu paies cher pour cette commodité. Des frais de 2,5 % sur chaque tranche de 10 € s'accumulent rapidement, et les frais permanents sont élevés par rapport aux fonds indiciels. Au fil du temps, ces frais grugent ton rendement. Si tu aimes l'automatisation, cela peut être un bon moyen de commencer. Mais une fois que tu te sens à l'aise, envisage de passer à un portefeuille indiciel à faible coût pour tes investissements mensuels plus importants. Tu conserveras probablement une plus grande partie de ton argent de cette façon.
⚠️ Pas de flexibilité dans tes placements
Tu ne peux pas changer le fonds
Une fois que tu as créé ton fonds, tu ne peux plus le modifier. C'est frustrant car ton profil de risque change au fil du temps. Par exemple, tu peux avoir une faible tolérance au risque lorsque tu commences à investir. Mais au fur et à mesure que tu te sens plus à l'aise, tu souhaites passer à un fonds plus risqué qui peut t'offrir un rendement plus élevé. Ce n'est malheureusement pas possible avec le placement de la petite monnaie de KBC.
Aucune information sur le fonds dans lequel tu investis
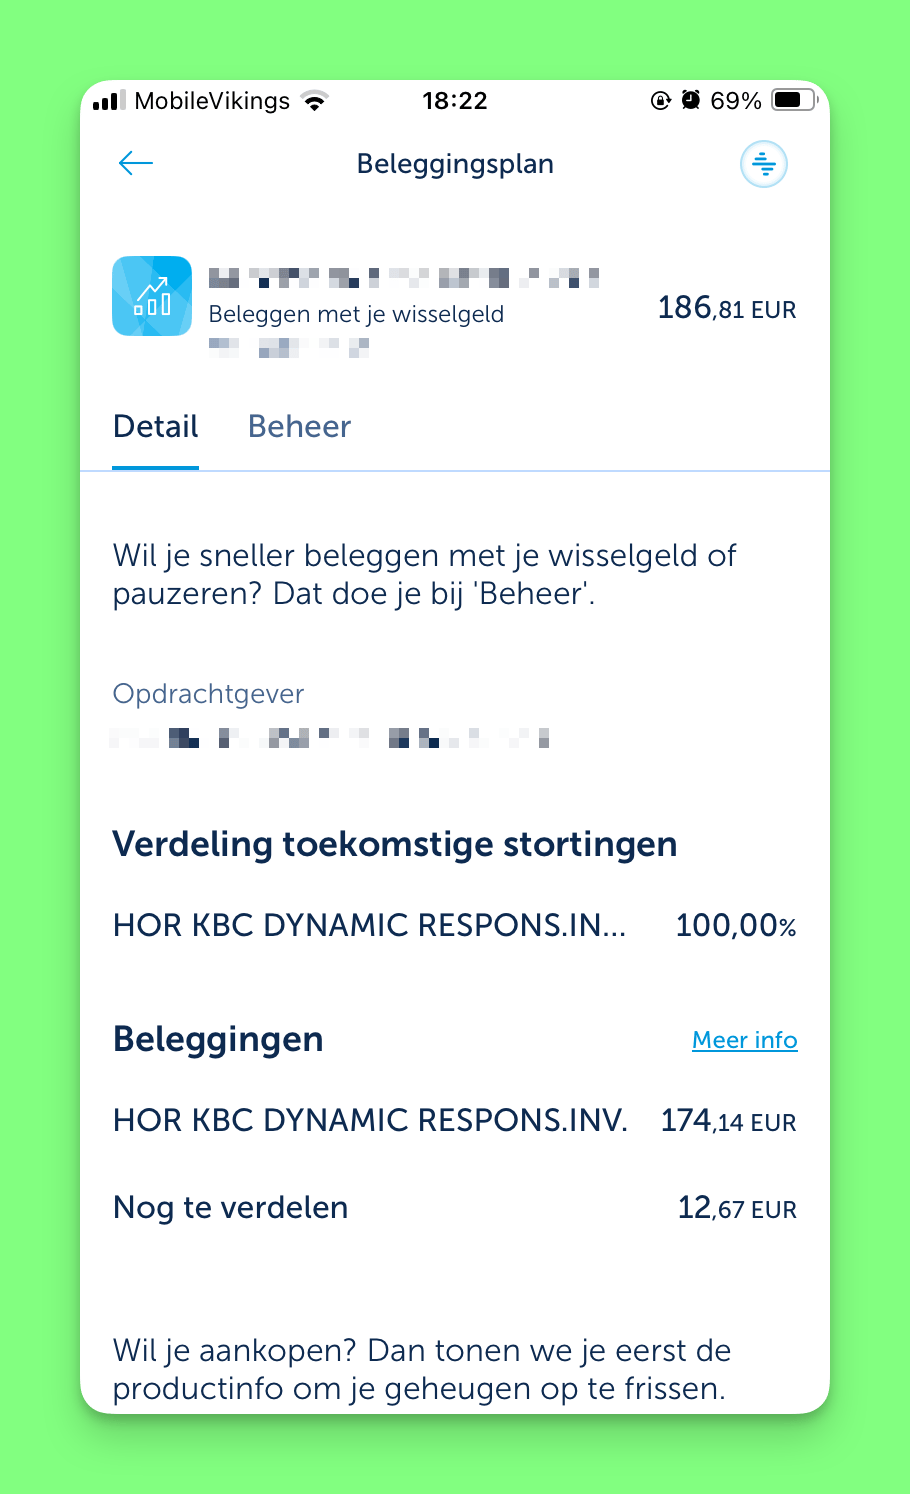
Une chose qui nous a frappés lorsque nous avons utilisé le système d'investissement de la petite monnaie de KBC, c'est le manque d'informations sur ce dans quoi nous investissons. Comme tu peux le voir dans la capture d'écran ci-dessous, il n'y a aucune information sur le fonds, à part le nom partiel du fonds. Le bouton "Plus d'infos" ne donne pas plus d'informations sur le fonds. Ils ne donnent pas non plus d'indications sur les frais que tu as payés. Il obtient donc une très mauvaise note en termes de transparence.
Est-ce que le fait d'investir ta petite monnaie a un impact ?
En tant que coup de pouce comportemental, oui. Il te permet de démarrer sans trop y penser, ce qui est souvent la partie la plus difficile.
Mais est-ce vraiment une stratégie d'investissement ? Pas vraiment, à moins d'augmenter le montant que tu investis au fil du temps. Si on prend l'exemple de KBC, à raison d'environ 20 € par mois, ça fait 240 € par an. Et tu paies les frais habituels des fonds communs de placement : 2,5 % de frais à chaque investissement, plus des frais de gestion d'environ 1,94 % par an.
Si tu t'en tiens à cela pendant plusieurs années, la différence de frais par rapport à un placement indiciel à faible coût peut s'élever à des milliers d'euros.
À qui s'adresse-t-il (en fait) ?
Bonne adaptation : Les débutants totaux qui ont du mal à se lancer et qui veulent une habitude simple et automatique à l'intérieur de leur appli bancaire.
Pense à deux fois : les investisseurs à long terme soucieux des coûts qui veulent se constituer un véritable patrimoine avec des frais efficaces. Tu seras probablement vite dépassé par cette configuration.
Des alternatives pour faire fructifier ton patrimoine
Si tu veux vraiment faire fructifier ton patrimoine, il existe des moyens plus rentables d'investir que la petite monnaie.
Établis un plan d'investissement mensuel avec des fonds indiciels ou des ETF à faible coût
Même de petites sommes, comme 25 € ou 100 € par mois, peuvent faire une grande différence si tu les investis régulièrement. En investissant dans des fonds indiciels ou des ETF diversifiés à l'échelle mondiale, tu profites de frais bien moins élevés, souvent compris entre 0,07 % et 0,25 % par an. C'est une différence énorme par rapport aux ~1,94 % que tu pourrais payer avec des fonds gérés activement. Et sur le long terme, ces frais réduits peuvent te permettre de garder des milliers d'euros de plus dans ta poche.
Si l'on regarde sur le long terme, l'écart est flagrant entre les fonds actifs et les fonds passifs. Depuis 2005, le fonds indiciel mondial équivalent a progressé de 8,6 % par an, tandis que l'un des fonds les plus populaires, le KBC Equity Fund World, n'a géré que 4,9 %. Il s'agit là d'un effet de traînée classique des fonds actifs, et c'est exactement ce que l'ESMA constate pour environ 75 % des fonds actifs qui sont à la traîne de leur indice de référence au fil du temps.
Utilise Curvo pour la commodité de l'automatisation avec les avantages de l'investissement indiciel
Curvo est conçu pour les Belges qui veulent investir de manière intelligente, mais sans les tracas. Tu obtiens :
- Un portefeuille diversifié à l'échelle mondiale et adapté à tes besoins.
- Pas de frais d'inscription
- Commence ton plan d'investissement à partir de seulement 50 € par mois.
- Des parts fractionnées, pour que tout ton argent soit investi.
- Rééquilibrage intégré et optimisation fiscale
- Un tarif forfaitaire à partir de seulement 0,6 % par an.
C'est l'idéal si tu veux prendre l'habitude d'investir tous les mois, mais que tu ne veux pas avoir affaire à des courtiers ou tout comprendre par toi-même.
👉 Apprends comment fonctionne Curvo
Est-ce que l'investissement dans les « petites sommes » proposé par KBC, ça vaut le coup ?
KBC a résolu le plus dur dans l'investissement : se lancer. En arrondissant tes paiements par carte, tu places automatiquement de l'argent sur les marchés sans avoir à prendre de décisions, et pour un débutant, ça compte beaucoup.
Le prix à payer est élevé. 2,5 % à chaque versement, 1,94 % par an de frais de gestion, 1,32 % de taxe boursière quand tu vends, et un coup de fil à KBC avant même de pouvoir vendre. Selon le scénario modéré de KBC elle-même, ça ramène un rendement annuel de 4,3 % à 1,8 %. Sur quelques années, à raison de 20 € par mois, la différence n'est pas négligeable.
Alors, utilise-le pour ce qu’il fait le mieux. Laisse-le t’aider à prendre l’habitude pendant quelques mois, puis transfère la même somme vers un plan mensuel composé de fonds indiciels à faible coût, où des frais globaux d’environ 0,6 % par an te permettent de conserver une bien plus grande partie de tes gains. C’est exactement ce que propose Curvo à partir de 50 € par mois, sans frais d’entrée.