Review van KBC's beleggen met wisselgeld: is afronden naar boven de moeite waard? (2026)
Met ‘KBC’s spaarbeleggen’ wordt elke kaartbetaling naar boven afgerond naar de volgende euro en wordt het verschil belegd. Zet het één keer aan en er gaat zo’n € 20 per maand de markt in zonder dat je erbij hoeft na te denken. De eerste stap zetten is het moeilijkste, en hiermee hoef je daar niet meer over na te denken.
Die centen kom je niet ongeschonden ter hand. KBC houdt elke keer dat je kleingeld wordt belegd 2,5% in, en het fonds dat ze daarmee kopen kost 1,94% per jaar. Je kunt het niet eens via de app verkopen. Daarvoor moet je een e-mail sturen of bellen naar KBC.
Zie het dus als een manier om er een gewoonte van te maken, niet als een manier om rijk te worden. Zodra die gewoonte eenmaal is ingesleten, houd je met diezelfde € 20 per maand in een goedkoop indexfonds veel meer van je rendement over.
Voor- en nadelen
Voordat we dieper ingaan op hoe het product werkt, kijken we eerst naar de voor- en nadelen van KBC's beleggen in wisselgeld:
| Voordelen | Nadelen |
|---|---|
| Frictieloze gewoonte-opbouwer: Je investeert zonder na te denken, een echte gedragswinst. | Duur: KBC rekent bij elke belegging 2,5% instapkosten. En jaarlijkse kosten van 1,94%, wat een veelvoud is van wat je bij indexfondsen of ETF’s betaalt. |
| Begin met centen: Geld stroomt automatisch binnen als je uitgeeft en Turbo kan dingen versnellen. | Belastingdruk bij verkoop: 1,32% beurstaks plus 30% belasting op winst uit obligaties (gebruikelijk bij gemengde fondsen). |
| Pauzeer op elk moment: Je houdt de controle als het krap wordt. | Beperkte fondskeuze: Je wordt naar één fonds van KBC gestuurd, dat actief wordt beheerd en hoge kosten met zich meebrengt. |
| Geen extra kosten voor het plan of het beheer: het plan zelf is gratis (maar de kosten zitten in het fonds). | Geen controle en zichtbaarheid over je investering: Als je plan eenmaal is ingesteld, kun je je fondsen niet meer wijzigen. En je hebt weinig zicht op waar je spaargeld wordt geïnvesteerd. |
Wat is KBC's beleggen met je wisselgeld?
KBC rondt je dagelijkse betalingen af naar de dichtstbijzijnde euro en zet het verschil opzij. Het werkt op de meeste soorten betalingen: kaartaankopen, overschrijvingen, domiciliëringen, doorlopende opdrachten, zelfs afbetalingen van leningen. Zodra je wisselgeld € 10 is, wordt het automatisch geïnvesteerd in een beleggingsfonds. Als je rekening rood staat of als de afronding je in het rood zou zetten, wordt de afronding overgeslagen.
Zet het één keer aan en elke kaartbetaling wordt naar boven afgerond naar de volgende euro. Die centen druppelen in een beleggingspotje en elke keer dat het € 10 bereikt, koopt KBC fondsdeelbewijzen voor je.
In de praktijk zet de gemiddelde gebruiker uiteindelijk ongeveer € 0,90 per dag opzij, ruwweg € 20 per maand. Het gaat langzaam, maar het bouwt de gewoonte op zonder enige moeite.
Je moet KBC-klant zijn met een persoonlijke of gezamenlijke zichtrekening. De functie zit in de KBC app en je plan verschijnt de volgende werkdag. Je kunt pauzeren of stoppen wanneer je maar wilt.
Als je sneller wilt, is er een Turbo-knop die elke afronding verdubbelt of verdrievoudigt. Dezelfde automatisering, alleen een groter duwtje in de rug. Je kunt er niet van de ene op de andere dag centen mee verdienen, maar je kunt er wel meer geld mee op de markt brengen, handig als je een momentum probeert op te bouwen.
KBC zegt dat een meerderheid van hun nieuwe beleggers op deze manier begint. Dat is een marketingstatistiek, dus wees er voorzichtig mee, maar het laat wel zien hoe sterk KBC round-ups promoot bij beginners.
Conclusie: Wisselgeldbeleggen is op de eerste plaats een gedragstool en op de tweede plaats een beleggingsstrategie. Het is briljant om mee te beginnen en consistent te blijven. Als je doel zinvolle groei op lange termijn is, overweeg dan om er een maandelijkse bijdrage bovenop te doen, vooral als je de kosten in de hand wilt houden.
Waar je eigenlijk in investeert
Als je het wisselgeldbeleggen van KBC inschakelt, blijven je centen niet contant. Zodra ze opgeteld € 10 zijn, worden ze gebruikt om een KBC-beleggingsfonds te kopen dat gekoppeld is aan je plan in de app.
De meeste beginners gaan naar KBC's eigen strategiefondsen. Deze worden actief beheerd door KBC Asset Management en mixen aandelen, obligaties en soms andere soorten beleggingen. Het zijn geen passieve indexfondsen. In plaats daarvan beslissen de managers van KBC hoe ze het geld toewijzen op basis van hun eigen kijk op de markt.
Welke fondsen biedt KBC aan?
De fondsen zijn gegroepeerd op risiconiveau. Je ziet namen als "Defensief", "Evenwichtig" of "Dynamisch". Veel fondsen zijn er ook in "Responsible Investing" (RI) versies, die ESG-schermen toepassen maar nog steeds KBC's beleggingsaanpak volgen. Een "Dynamic RI" fonds belegt bijvoorbeeld meestal ongeveer de helft in aandelen en de helft in obligaties, hoewel dit in de loop van de tijd kan verschuiven. Laten we ons eens verdiepen in dit fonds.
Voorbeeld: KBC Dynamisch Verantwoord Beleggen
KBC's eigen informatiedocument voor het KBC Dynamic Responsible Investing fonds (ISIN BE6341934741) legt het allemaal uit. En eerlijk is eerlijk, de kosten komen hard aan.
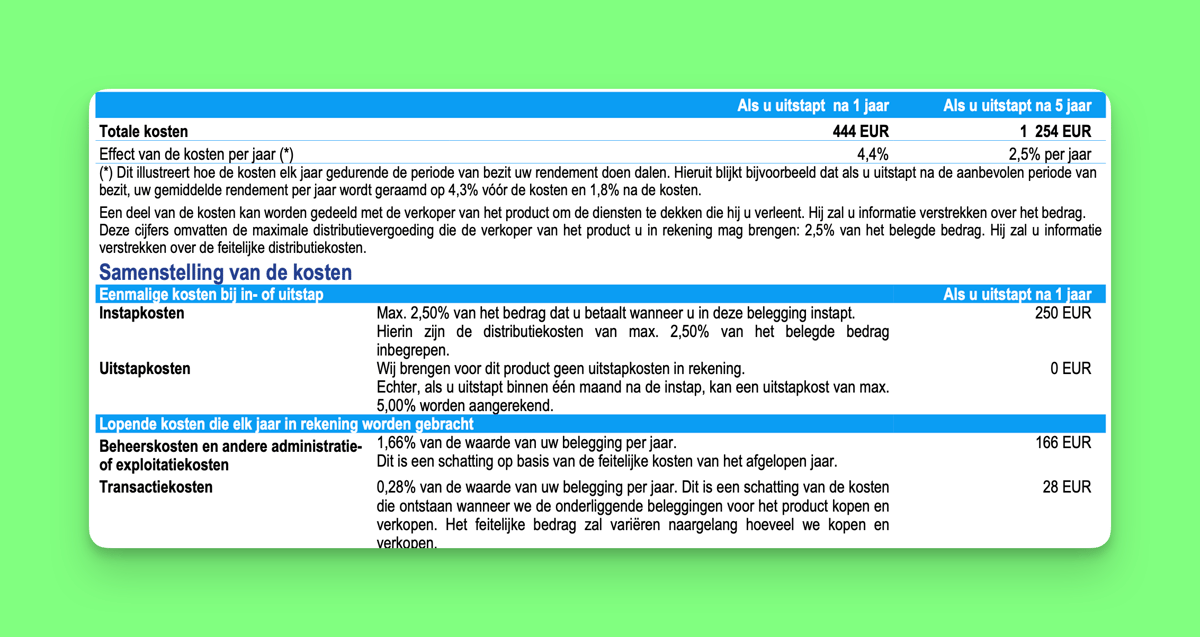
Het begint met een hoge instapvergoeding. KBC rekent 2,50% om te beginnen. Dus als je € 10 van je wisselgeld investeert, gaat er eerst 25 cent rechtstreeks naar KBC. Wil je binnen een maand verkopen? Dan kunnen ze er nog eens 5% afhalen als een vervroegde uitstapvergoeding.
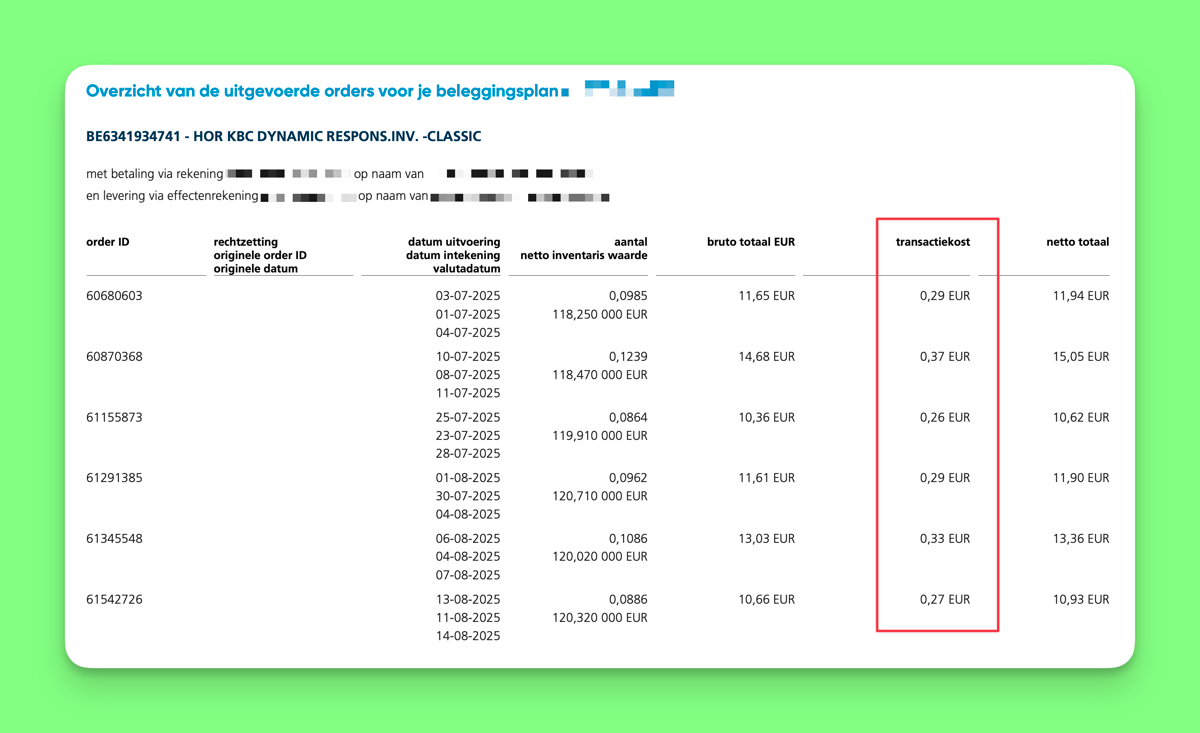
Dan zijn er nog de jaarlijkse kosten. Het fonds rekent elk jaar 1,66% voor het beheren van je geld, plus nog eens 0,28% aan transactiekosten. Dat is een totaal van 1,94% per jaar. Dat telt snel op.
KBC's eigen voorbeeld maakt het duidelijk. In hun "gematigd" rendementscenario leidt een investering van € 10.000 tot:
- € 444 aan totale kosten alleen al in het eerste jaar
- € 1.254 aan kosten over vijf jaar
Dat betekent dat je in het eerste jaar 4,4% verliest en elk jaar gemiddeld 2,5% aan kosten.
En het rendement? Vóór kosten schatten ze ongeveer 4,3% per jaar. Na kosten daalt het naar slechts 1,8%. Dat is een enorme hap, 2,5 procentpunt per jaar alleen al aan kosten.
Hieronder zie je hoe het fonds van KBC het heeft gedaan in vergelijking met een MSCI All-Country World ETF. Deze index belegt in meer dan 4.000 bedrijven over de hele wereld. ETF’s die deze index volgen, zijn veel goedkoper, met lopende kosten van zo’n 0,20% per jaar in plaats van de 1,94% die KBC in rekening brengt. De vergelijking is niet helemaal perfect, omdat het KBC-fonds ook in obligaties belegt, maar het grote verschil in kosten verklaart voor een groot deel de zwakkere prestaties.
Het is een ingewikkelde beleggingsstrategie. Het fonds wordt actief beheerd, streeft naar een 55/45 verdeling tussen aandelen en obligaties, kan derivaten gebruiken en beleggen in andere KBC-fondsen. Je hebt weinig zicht op waar je geld eigenlijk naartoe gaat.
Verwar laag risico niet met lage kosten. Het fonds heeft het label 3 van de 7 op de risicoschaal (gemiddeld-laag). Maar de kosten zijn allesbehalve laag.
Conclusie: Als KBC zelf laat zien dat een belegger van € 10.000 over een periode van vijf jaar € 1.254 aan kosten kan verliezen, en € 250 aan instapkosten moet betalen, is het moeilijk om dit als een slimme manier van beleggen te zien. En als je kleine bedragen inlegt, zoals een paar euro uit een app voor kleingeld, gaan deze kosten van "niet geweldig" naar ronduit belachelijk.
Jij kiest je risiconiveau
Je kiest je risiconiveau in de KBC app en zij wijzen je een fonds toe dat daarbij past. Daarna doet KBC het beleggen en herbalanceren voor je. Als je meer details wilt, kun je hun fondsdocumenten bekijken op hun site.
Het is eenvoudig te gebruiken. Je krijgt één fonds en KBC zorgt voor de rest. Dat is geweldig om een gewoonte op te bouwen.
Maar je betaalt veel voor het gemak. Een vergoeding van 2,5% op elke € 10 is snel opgelopen en de lopende kosten zijn hoog vergeleken met indexfondsen. Na verloop van tijd gaan die kosten ten koste van je rendement. Als je van automatisering houdt, kan dit een handige manier zijn om te beginnen. Maar als je eenmaal op je gemak bent, overweeg dan om over te stappen op een voordelige indexportefeuille voor je grotere maandelijkse investeringen. Zo houd je waarschijnlijk meer van je geld over.
⚠️ Geen flexibiliteit bij je beleggingen
Je kunt het fonds niet veranderen
Als je je fonds eenmaal hebt ingesteld, kun je het niet meer veranderen. Dit is frustrerend omdat je risicoprofiel in de loop van de tijd verandert. Je kunt bijvoorbeeld een lage risicotolerantie hebben als je voor het eerst begint met beleggen. Maar naarmate je comfortabeler wordt, wil je overstappen naar een risicovoller fonds dat je een hoger rendement kan opleveren. Dit is helaas niet mogelijk met het kleingeldbeleggen van KBC.
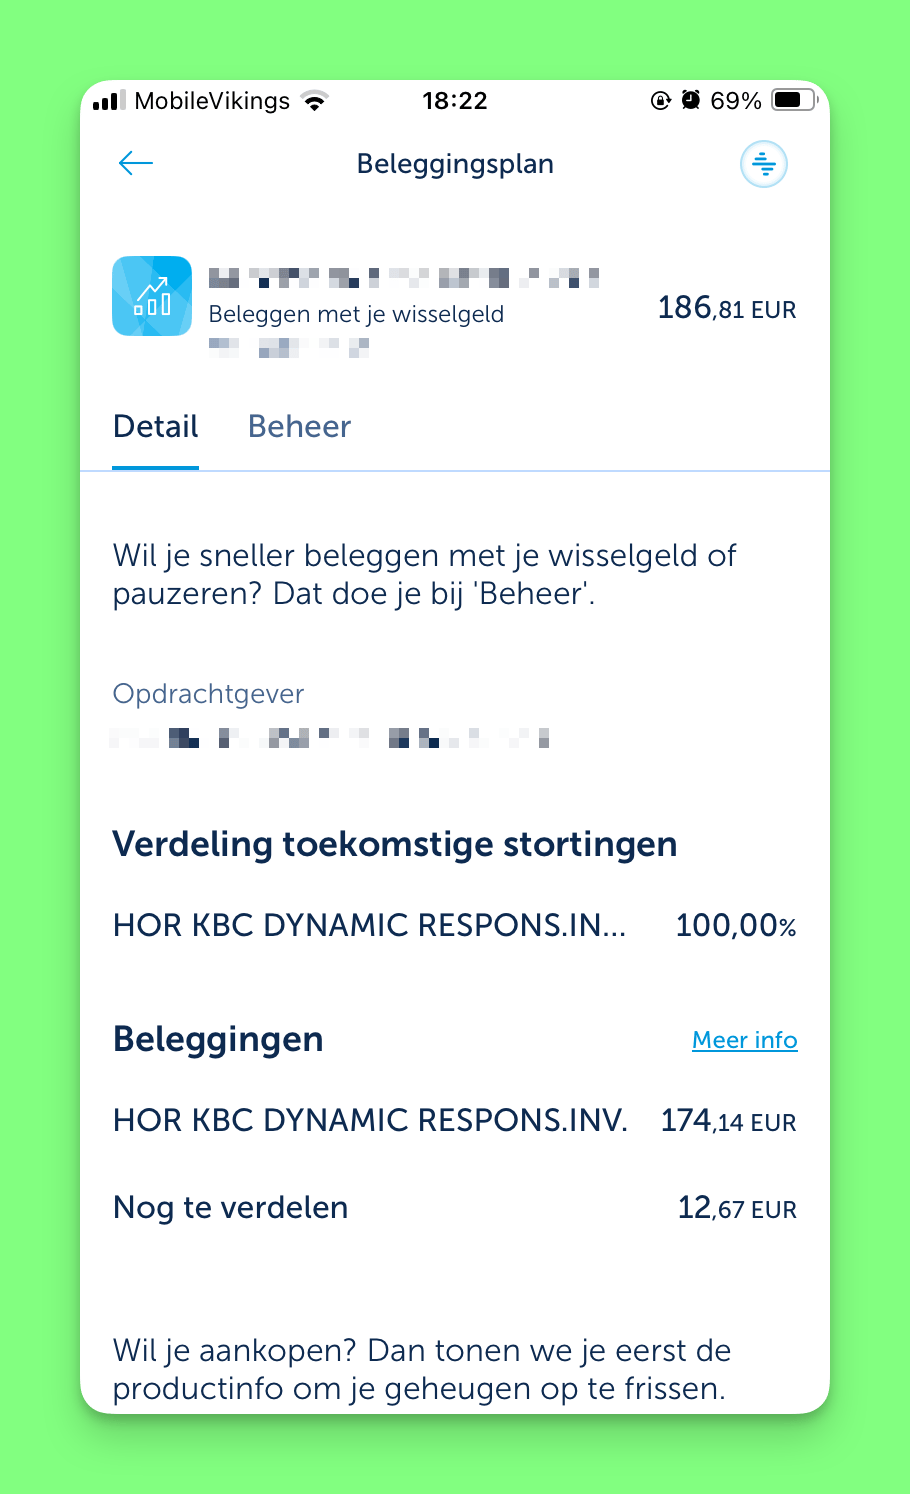
Geen informatie over het fonds waarin je investeert
Eén ding dat ons opviel toen we KBC's wisselgeldbeleggen gebruikten, is het gebrek aan informatie over waar we in beleggen. Zoals je in de schermafbeelding hieronder kunt zien, is er geen informatie over het fonds behalve de gedeeltelijke fondsnaam. De knop "Meer informatie" geeft niet meer informatie over het fonds. Ze geven ook geen inzicht in de kosten die je hebt betaald. Het scoort dus erg laag op het gebied van transparantie.
Heeft het investeren van je kleingeld effect?
Als gedragsprikkel, ja. Het zet je aan het denken zonder er al te veel over na te denken, wat vaak het moeilijkste is.
Maar als echte beleggingsstrategie? Niet echt, tenzij je het bedrag dat je inlegt in de loop van de tijd verhoogt. Bij het door KBC genoemde tempo van zo’n € 20 per maand komt dat neer op € 240 per jaar. En daar betaal je de tarieven van een beleggingsfonds voor: 2,5% kosten elke keer dat je geld inlegt, plus doorlopende kosten van zo’n 1,94% per jaar.
Als je dit enkele jaren volhoudt, kan het verschil in kosten ten opzichte van goedkoop indexbeleggen oplopen tot duizenden euro's.
Voor wie is het (eigenlijk)?
Goede pasvorm: Totale beginners die moeite hebben om aan de slag te gaan en een eenvoudige, automatische gewoonte binnen hun bankieren-app willen.
Denk twee keer na: Kostenbewuste langetermijnbeleggers die echt vermogen willen opbouwen met efficiënte kosten. Je zult deze opzet waarschijnlijk snel ontgroeien.
Alternatieven om je rijkdom te laten groeien
Als je je rijkdom serieus wilt laten groeien, zijn er kostenefficiëntere manieren om te investeren dan kleingeld.
Stel een maandelijks beleggingsplan op met voordelige indexfondsen of ETF's
Zelfs kleine bedragen zoals € 25 of € 100 per maand kunnen een groot verschil maken als je ze consequent belegt. Door te beleggen in wereldwijd gespreide indexfondsen of ETF’s profiteer je van veel lagere kosten, vaak slechts 0,07% tot 0,25% per jaar. Dat is een enorm verschil vergeleken met de ~1,94% die je bij actief beheerde fondsen zou betalen. En op de lange termijn kunnen die lagere kosten je duizenden extra opleveren.
Kijk naar de lange termijn en de kloof tussen actief en passief is groot. Sinds 2005 heeft het equivalente wereldindexfonds een rendement van 8,6% per jaar behaald, terwijl een van de populairste fondsen, het KBC Equity Fund World, slechts 4,9% wist te behalen. Dat is de klassieke weerstand van actieve fondsen en precies wat de ESMA vindt bij ongeveer 75% van de actieve fondsen die hun benchmark in de loop van de tijd achter zich laten.
Gebruik Curvo voor het gemak van automatisering met de voordelen van indexbeleggen
Curvo is gemaakt voor Belgen die op een slimme manier willen beleggen, maar zonder gedoe. Je krijgt:
- Een wereldwijd gediversifieerde portefeuille op jouw maat
- Geen inschrijfkosten
- Start je investeringsplan vanaf slechts € 50 per maand
- Fractionele aandelen, dus al je geld is geïnvesteerd
- Ingebouwde herbalancering en belastingoptimalisatie
- Een all-in tarief vanaf slechts 0,6% per jaar
Het is ideaal als je een maandelijkse gewoonte wilt hebben om te beleggen, maar niet wilt omgaan met brokers of alles zelf wilt uitzoeken.
Is beleggen met kleingeld via KBC de moeite waard?
KBC heeft het moeilijkste deel van beleggen opgelost: gewoon beginnen. Door je kaartuitgaven naar boven af te ronden, gaat er geld naar de beurs zonder dat je daar zelf iets voor hoeft te doen, en voor een beginner is dat heel belangrijk.
De prijs is behoorlijk hoog. 2,5% elke keer dat je geld stort, 1,94% per jaar aan fondskosten, 1,32% aan transactiekosten als je verkoopt, en je moet eerst even bellen met KBC voordat je überhaupt kunt verkopen. Volgens het eigen, gematigde scenario van KBC zakt dat jaarlijkse rendement van 4,3% naar 1,8%. Als je een paar jaar lang € 20 per maand inlegt, is dat verschil geen kleinigheid.
Gebruik het dus waar het goed in is. Laat het een paar maanden lang een gewoonte opbouwen, en zet daarna hetzelfde bedrag over naar een maandelijks plan met goedkope indexfondsen, waar je dankzij totale kosten van ongeveer 0,6% per jaar veel meer van het rendement overhoudt. Curvo doet precies dat vanaf € 50 per maand, zonder instapkosten.